La tassa di archeologia preventiva (RAP) grava sui budget di numerosi progetti di costruzione e di sviluppo, a volte in modo inaspettato. Dalla decisione (UE) 2026/1875 della Commissione europea, la RAP è confermata come una tassa che alimenta il budget generale dello Stato, e non più un finanziamento diretto dell’INRAP. Questo cambiamento di qualificazione apre leve di contestazione fiscale che la maggior parte degli sviluppatori sfrutta poco.
Contestare la RAP sul piano fiscale: i mezzi rafforzati dal 2026
La riqualificazione della RAP in imposizione di diritto comune da parte della Commissione europea modifica la strategia contenziosa. L’argomento basato sull’aiuto di Stato è ora indebolito. Al contrario, i ricorsi classici contro le imposizioni guadagnano in pertinenza: errore sulla base imponibile, vizio di procedura, errore di qualificazione del fatto generatore.
Consigliamo di verificare sistematicamente tre elementi prima di qualsiasi accettazione dell’importo notificato:
- La superficie imponibile considerata corrisponde esattamente all’impronta reale dei lavori che interessano il sottosuolo, o l’amministrazione ha incluso superfici senza impatto sotterraneo?
- Il fatto generatore è correttamente identificato? La RAP si applica solo alle operazioni soggette ad autorizzazione urbanistica e che hanno un impatto sul sottosuolo. Un progetto che non tocca il sottosuolo rientra esclusivamente nella tassa di sviluppo.
- La notifica rispetta i termini e le forme previsti dal Codice del patrimonio? Un vizio di procedura può comportare l’annullamento totale della tassa.
Numerosi committenti che conoscono le astuzie per la tassa di archeologia preventiva ottengono sgravi significativi contestando la superficie considerata, in particolare quando il progetto mescola aree con e senza scavi.
Richiesta anticipata di prescrizione archeologica: ridurre il rischio finanziario a monte
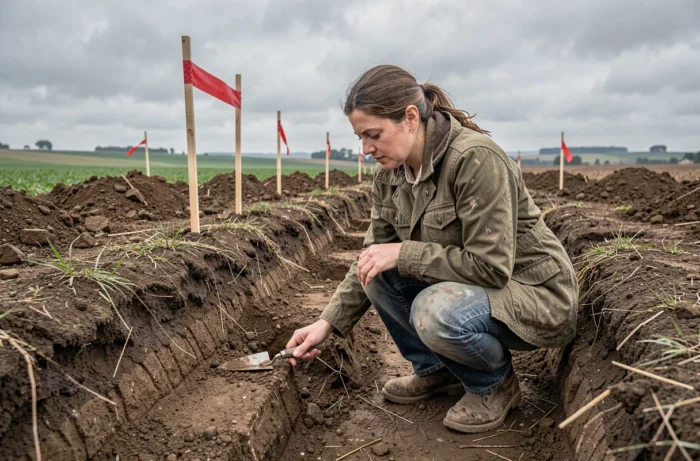
Aspettare il rilascio del permesso di costruire per scoprire che è prescritta una diagnosi archeologica rimane l’errore più costoso in termini di tempi. La richiesta anticipata di prescrizione consente di contattare il prefetto di regione prima della presentazione dell’autorizzazione urbanistica, per sapere se il terreno è suscettibile di essere oggetto di una prescrizione.
Questa procedura non è un semplice strumento informativo. Essa avvia un esame del fascicolo da parte del Servizio regionale di archeologia (SRA), che ha un termine definito per rispondere. In assenza di risposta entro questo termine, l’amministratore beneficia di una presunzione di assenza di prescrizione.
L’interesse strategico è duplice. Innanzitutto, consente di calibrare il budget previsionale del progetto integrando o escludendo il costo della diagnosi e di eventuali scavi. In secondo luogo, offre la possibilità di modificare la consistenza del progetto prima della presentazione del permesso.
Modificare la consistenza del progetto per evitare la prescrizione
Se la richiesta anticipata rivela una forte sensibilità archeologica, osserviamo che alcuni sviluppatori rivedono il loro progetto per limitare l’impronta a terra o la profondità degli scavi. Ridurre la superficie che interessa il sottosuolo diminuisce meccanicamente la base della RAP e può persino far scivolare il progetto sotto la soglia che attiva una prescrizione di diagnosi.
Questo approccio presuppone un dialogo tecnico tra l’architetto, il bureau di studi geotecnici e il SRA. Funziona particolarmente bene per le estensioni di edifici esistenti, dove la scelta tra fondazioni profonde e fondazioni superficiali modifica direttamente l’esposizione alla RAP.
Esenzioni legali dalla RAP: i casi poco conosciuti dagli sviluppatori
Il Codice del patrimonio e il Codice dell’urbanistica prevedono diversi casi di esenzione che i promotori di progetti trascurano per mancanza di conoscenza precisa. L’esenzione non si applica automaticamente: deve essere invocata al momento della presentazione dell’autorizzazione o nell’ambito di un reclamo contenzioso.
- Le costruzioni destinate a un servizio pubblico o di utilità pubblica (salute, istruzione, cultura, sport) sono esenti, a condizione di mantenere tale destinazione per almeno cinque anni.
- I locali abitativi finanziati da un prestito locativo assistito di integrazione (PLAI) sfuggono alla RAP.
- I locali agricoli, comprese le serre di produzione e gli edifici di ricovero per animali, beneficiano di un’esenzione specifica.
Il classico tranello riguarda i progetti misti. Quando un programma immobiliare combina alloggi PLAI e alloggi liberi, solo la frazione PLAI è esente. Raccomandiamo di suddividere precisamente le superfici nel fascicolo di permesso per evitare una tassazione forfettaria su tutto.
Negoziazione del costo degli scavi: il leva più sottovalutato
La RAP finanzia la diagnosi, ma è il costo degli scavi a rappresentare il carico più pesante per un sviluppatore. Dall’apertura alla concorrenza, gli operatori di scavi autorizzati possono essere messi in concorrenza dal committente. Questa facoltà rimane poco utilizzata, anche se può generare notevoli differenze di prezzo da un operatore all’altro.
Il capitolato scientifico è fissato dal SRA, ma le modalità operative (pianificazione, mezzi tecnici, organizzazione del cantiere) rientrano nella negoziazione contrattuale. Un sviluppatore esperto integra lo scavo nel piano globale del progetto per evitare costi aggiuntivi legati all’immobilizzazione del terreno.
Assunzione da parte delle collettività e degli sviluppatori pubblici
Le collettività locali possono coprire tutto o parte del costo degli scavi nell’ambito di operazioni di sviluppo pubblico (ZAC, lottizzazioni comunali). Questo finanziamento passa spesso attraverso il budget dell’operazione di sviluppo, senza che gli acquirenti finali ne sopportino direttamente il peso. Per gli sviluppatori privati che intervengono in operazioni miste, la convenzione di partecipazione alle attrezzature pubbliche può includere una clausola di ripartizione del costo archeologico.
La RAP rimane una componente incomprimibile del budget di costruzione non appena il sottosuolo è coinvolto. Le margini di manovra esistono, ma si giocano a monte del progetto: verifica della base, richiesta anticipata, scelte tecniche che limitano l’impronta sotterranea e ricorsi fiscali basati sulla natura ora strettamente fiscale di questa imposizione.