La tasa de arqueología preventiva (TAP) afecta los presupuestos de numerosos proyectos de construcción y desarrollo, a veces de manera inesperada. Desde la decisión (UE) 2026/1875 de la Comisión Europea, la TAP se confirma como un impuesto que alimenta el presupuesto general del Estado, y ya no como un financiamiento directo del INRAP. Este cambio de calificación abre vías de impugnación fiscal que la mayoría de los desarrolladores subexplotan.
Impugnar la TAP en el ámbito fiscal: los medios reforzados desde 2026
La reclasificación de la TAP como imposición de derecho común por parte de la Comisión Europea modifica la estrategia contenciosa. El argumento basado en la ayuda estatal se ha debilitado. En cambio, los recursos clásicos contra las imposiciones ganan en relevancia: error en la base imponible, vicio de procedimiento, error en la calificación del hecho generador.
Recomendamos verificar sistemáticamente tres elementos antes de aceptar cualquier monto notificado:
- ¿La superficie imponible considerada corresponde exactamente a la extensión real de los trabajos que afectan el subsuelo, o la administración ha incluido superficies sin impacto subterráneo?
- ¿Se ha identificado correctamente el hecho generador? La TAP solo se aplica a las operaciones sujetas a autorización urbanística y que tienen un impacto en el subsuelo. Un proyecto que no afecta al subsuelo solo está sujeto al impuesto de desarrollo.
- ¿La notificación respeta los plazos y formas previstos por el Código del Patrimonio? Un vicio de procedimiento puede llevar a la exención total de la tasa.
Varios promotores que conocen las estrategias para la tasa de arqueología preventiva obtienen reducciones significativas al impugnar la superficie considerada, especialmente cuando el proyecto combina zonas con y sin excavación.
Solicitud anticipada de prescripción arqueológica: reducir el riesgo financiero por adelantado
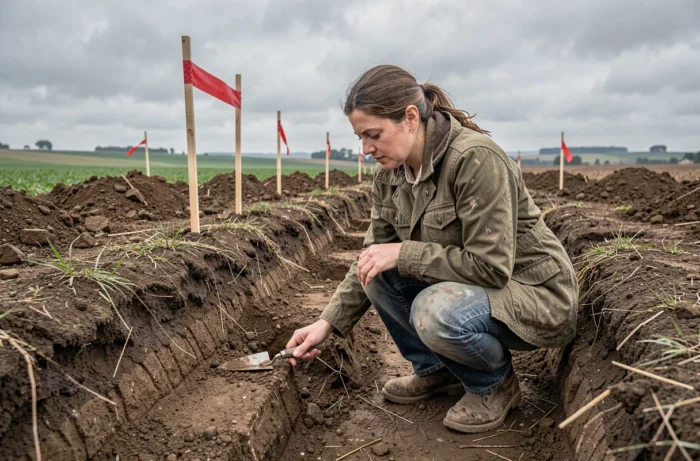
Esperar la emisión del permiso de construcción para descubrir que se requiere un diagnóstico arqueológico sigue siendo el error más costoso en términos de plazos. La solicitud anticipada de prescripción permite dirigirse al prefecto de la región antes de presentar la autorización urbanística, para saber si el terreno puede estar sujeto a una prescripción.
Este procedimiento no es una simple herramienta de información. Desencadena un examen del expediente por parte del Servicio Regional de Arqueología (SRA), que tiene un plazo limitado para responder. En ausencia de respuesta dentro de este plazo, el desarrollador se beneficia de una presunción de ausencia de prescripción.
El interés estratégico es doble. Primero, permite calibrar el presupuesto provisional del proyecto integrando o excluyendo el costo del diagnóstico y de posibles excavaciones. Luego, ofrece la posibilidad de modificar la consistencia del proyecto antes de presentar el permiso.
Modificar la consistencia del proyecto para evitar la prescripción
Si la solicitud anticipada revela una alta sensibilidad arqueológica, observamos que algunos desarrolladores revisan su proyecto para limitar la ocupación del suelo o la profundidad de la excavación. Reducir la superficie que afecta el subsuelo disminuye mecánicamente la base de la TAP, y puede incluso hacer que el proyecto caiga por debajo del umbral que desencadena una prescripción de diagnóstico.
Este enfoque requiere un diálogo técnico entre el arquitecto, la oficina de estudios geotécnicos y el SRA. Funciona particularmente bien para las ampliaciones de edificios existentes, donde la elección entre cimientos profundos y cimientos superficiales modifica directamente la exposición a la TAP.
Exenciones legales de la TAP: los casos poco conocidos de los desarrolladores
El Código del Patrimonio y el Código de Urbanismo prevén varios casos de exención que los promotores de proyectos pasan por alto por desconocimiento. La exención no se aplica automáticamente: debe ser invocada al presentar la autorización o en el marco de una reclamación contenciosa.
- Las construcciones destinadas a un servicio público o de utilidad pública (salud, educación, cultura, deporte) están exentas, siempre que se mantenga esta afectación durante al menos cinco años.
- Los locales de vivienda financiados por un préstamo locativo asistido de integración (PLAI) están exentos de la TAP.
- Los locales agrícolas, incluidas las invernaderos de producción y los edificios de alojamiento de animales, se benefician de una exención específica.
La trampa clásica se refiere a los proyectos mixtos. Cuando un programa inmobiliario combina viviendas PLAI y viviendas libres, solo la fracción PLAI está exenta. Recomendamos detallar precisamente las superficies en el expediente del permiso para evitar una tributación global sobre el total.
Negociación del costo de las excavaciones: el factor más subestimado
La TAP financia el diagnóstico, pero es el costo de las excavaciones el que representa la carga más pesada para un desarrollador. Desde la apertura a la competencia, los operadores de excavaciones autorizados pueden ser sometidos a competencia por el promotor. Esta facultad sigue siendo poco utilizada, a pesar de que puede generar diferencias de precios considerables de un operador a otro.
El pliego de condiciones científicas es fijado por el SRA, pero las modalidades operativas (cronograma, medios técnicos, organización del sitio) son objeto de negociación contractual. Un desarrollador experimentado integra la excavación en el cronograma global del proyecto para evitar sobrecostos relacionados con la inmovilización del terreno.
Cobertura por parte de las entidades locales y los desarrolladores públicos
Las entidades locales pueden asumir total o parcialmente el costo de las excavaciones en el marco de operaciones de desarrollo público (ZAC, urbanizaciones municipales). Este financiamiento a menudo pasa por el presupuesto de la operación de desarrollo, sin que los compradores finales soporten directamente el peso. Para los desarrolladores privados que intervienen en operaciones mixtas, el convenio de participación en los equipamientos públicos puede incluir una cláusula de reparto del costo arqueológico.
La TAP sigue siendo un componente ineludible del presupuesto de construcción siempre que el subsuelo esté involucrado. Existen márgenes de maniobra, pero se juegan antes del proyecto: verificación de la base, solicitud anticipada, elecciones técnicas que limitan la ocupación subterránea y recursos fiscales basados en la naturaleza ahora estrictamente fiscal de esta imposición.