Die Gebühr für die archäologische Überwachung (RAP) belastet die Budgets vieler Bau- und Entwicklungsprojekte, manchmal auf unerwartete Weise. Seit der Entscheidung (EU) 2026/1875 der Europäischen Kommission wird die RAP als eine Steuer zur Finanzierung des allgemeinen Staatshaushalts bestätigt und nicht mehr als direkte Finanzierung des INRAP. Diese Änderung der Qualifikation eröffnet steuerliche Anfechtungsmöglichkeiten, die die meisten Entwickler nicht ausreichend nutzen.
Die RAP auf steuerlicher Ebene anfechten: Die seit 2026 verstärkten Mittel
Die Umqualifizierung der RAP zu einer allgemeinen Steuer durch die Europäische Kommission verändert die Rechtsstrategie. Das Argument, das auf staatlicher Beihilfe basiert, ist nun geschwächt. Im Gegensatz dazu gewinnen die klassischen Rechtsmittel gegen Steuern an Relevanz: Fehler bei der steuerlichen Bemessungsgrundlage, Verfahrensfehler, Fehler bei der Qualifizierung des steuerpflichtigen Ereignisses.
Wir empfehlen, systematisch drei Elemente zu überprüfen, bevor der benachrichtigte Betrag akzeptiert wird:
- Entspricht die steuerliche Fläche genau dem tatsächlichen Umfang der Arbeiten, die den Untergrund betreffen, oder hat die Verwaltung Flächen ohne unterirdische Auswirkungen einbezogen?
- Ist das steuerpflichtige Ereignis korrekt identifiziert? Die RAP gilt nur für Maßnahmen, die einer Baugenehmigung unterliegen und Auswirkungen auf den Untergrund haben. Ein Projekt, das den Untergrund nicht berührt, unterliegt ausschließlich der Entwicklungssteuer.
- Wird die Benachrichtigung fristgerecht und in der Form gemäß dem Denkmalschutzgesetz eingehalten? Ein Verfahrensfehler kann zur vollständigen Aufhebung der Gebühr führen.
Mehrere Bauherren, die die Tipps zur Gebühr für die archäologische Überwachung kennen, erzielen signifikante Ermäßigungen, indem sie die berücksichtigte Fläche anfechten, insbesondere wenn das Projekt Bereiche mit und ohne Erdarbeiten kombiniert.
Vorzeitiger Antrag auf archäologische Überwachung: Finanzielle Unsicherheiten im Voraus reduzieren
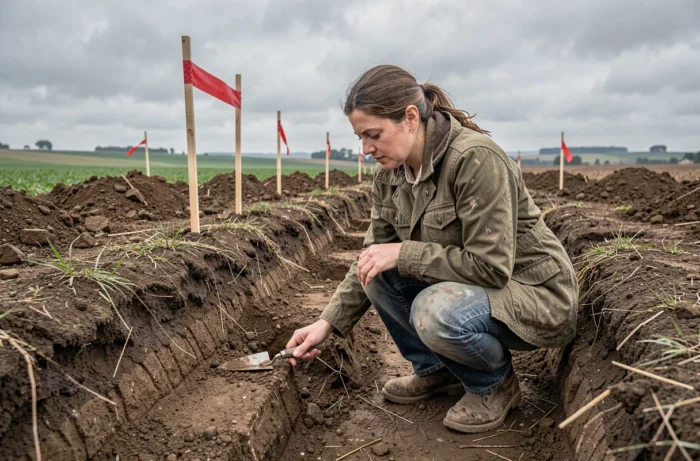
Es bleibt der kostspieligste Fehler in Bezug auf Fristen, auf die Erteilung der Baugenehmigung zu warten, um festzustellen, dass eine archäologische Untersuchung vorgeschrieben ist. Der vorzeitige Antrag auf Überwachung ermöglicht es, den Regionalpräfekten vor der Einreichung des Bauantrags zu kontaktieren, um zu erfahren, ob das Grundstück möglicherweise einer Überwachung unterliegt.
Dieser Schritt ist kein einfaches Informationsinstrument. Er löst eine Prüfung des Dossiers durch den Regionalen Archäologischen Dienst (SRA) aus, der eine festgelegte Frist hat, um zu antworten. Bei ausbleibender Antwort innerhalb dieser Frist genießt der Entwickler die Vermutung des Fehlens einer Überwachung.
Das strategische Interesse ist doppelt. Erstens ermöglicht es, das vorläufige Budget des Projekts zu kalibrieren, indem die Kosten für die Untersuchung und mögliche Ausgrabungen einbezogen oder ausgeschlossen werden. Zweitens bietet es die Möglichkeit, den Umfang des Projekts vor der Einreichung des Antrags zu ändern.
Den Umfang des Projekts ändern, um die Überwachung zu vermeiden
Wenn der vorzeitige Antrag eine hohe archäologische Sensibilität offenbart, beobachten wir, dass einige Entwickler ihr Projekt überarbeiten, um die Flächeninanspruchnahme oder die Tiefe der Erdarbeiten zu begrenzen. Die Reduzierung der Fläche, die den Untergrund betrifft, verringert mechanisch die Bemessungsgrundlage der RAP und kann sogar dazu führen, dass das Projekt unter die Schwelle fällt, die eine Untersuchung auslöst.
Dieser Ansatz setzt einen technischen Dialog zwischen dem Architekten, dem geotechnischen Büro und dem SRA voraus. Er funktioniert besonders gut bei Erweiterungen bestehender Gebäude, bei denen die Wahl zwischen tiefen und flachen Fundamenten die Exposition gegenüber der RAP direkt beeinflusst.
Gesetzliche Befreiungen von der RAP: Die unbekannten Fälle für Entwickler
Das Denkmalschutzgesetz und das Baugesetz sehen mehrere Befreiungsfälle vor, die die Projektträger aufgrund mangelnder Kenntnisse oft ignorieren. Die Befreiung gilt nicht automatisch: Sie muss bei der Einreichung des Antrags oder im Rahmen eines Rechtsbehelfs geltend gemacht werden.
- Gebäude, die einem öffentlichen Dienst oder einer gemeinnützigen Einrichtung (Gesundheit, Bildung, Kultur, Sport) zugewiesen sind, sind befreit, sofern diese Zuweisung mindestens fünf Jahre lang beibehalten wird.
- Wohnräume, die durch ein gefördertes Mietdarlehen (PLAI) finanziert werden, unterliegen nicht der RAP.
- Landwirtschaftliche Gebäude, einschließlich Produktionsgewächshäuser und Tierunterkünfte, profitieren von einer spezifischen Befreiung.
Die klassische Falle betrifft gemischte Projekte. Wenn ein Immobilienprogramm PLAI-Wohnungen und freie Wohnungen kombiniert, ist nur der PLAI-Anteil befreit. Wir empfehlen, die Flächen im Genehmigungsantrag genau zu differenzieren, um eine pauschale Besteuerung auf das gesamte Projekt zu vermeiden.
Verhandlung der Kosten für Ausgrabungen: Der am meisten unterschätzte Hebel
Die RAP finanziert die Untersuchung, aber die Kosten für die Ausgrabungen stellen die größte Belastung für einen Entwickler dar. Seit der Öffnung für den Wettbewerb können genehmigte Ausgrabungsunternehmen vom Bauherrn in Konkurrenz gesetzt werden. Diese Möglichkeit wird selten genutzt, obwohl sie erhebliche Preisunterschiede zwischen den Anbietern erzeugen kann.
Das wissenschaftliche Lastenheft wird vom SRA festgelegt, aber die operativen Modalitäten (Zeitplan, technische Mittel, Organisation der Baustelle) unterliegen der vertraglichen Verhandlung. Ein erfahrener Entwickler integriert die Ausgrabung in den Gesamtzeitplan des Projekts, um Mehrkosten aufgrund der Stilllegung des Grundstücks zu vermeiden.
Übernahme durch Kommunen und öffentliche Entwickler
Die Kommunen können die gesamten oder Teile der Kosten für die Ausgrabungen im Rahmen öffentlicher Entwicklungsprojekte (ZAC, kommunale Wohnsiedlungen) übernehmen. Diese Finanzierung erfolgt oft über das Budget des Entwicklungsprojekts, ohne dass die Endkäufer direkt dafür aufkommen müssen. Für private Entwickler, die in gemischten Projekten tätig sind, kann die Vereinbarung zur Beteiligung an öffentlichen Einrichtungen eine Klausel zur Verteilung der archäologischen Kosten enthalten.
Die RAP bleibt eine unvermeidbare Komponente des Bauhaushalts, sobald der Untergrund betroffen ist. Spielräume existieren, aber sie werden im Vorfeld des Projekts genutzt: Überprüfung der Bemessungsgrundlage, vorzeitiger Antrag, technische Entscheidungen zur Begrenzung der unterirdischen Flächen und steuerliche Rechtsmittel, die auf der nunmehr strikt steuerlichen Natur dieser Abgabe basieren.