Gérer son budget ne se résume pas à traquer chaque euro dépensé. Le point de départ, c’est de comprendre la structure de ses flux financiers : revenus, charges fixes, dépenses variables et épargne. Sans cette cartographie, toute tentative d’économie reste approximative et rarement durable.
Inflation ressentie et budget réel : un décalage qui fausse les arbitrages
Une large majorité de ménages considère que l’inflation alimentaire reste forte, alors que les indices officiels la situent à un niveau bien plus modéré. Ce fossé entre inflation perçue et inflation mesurée modifie les comportements d’achat bien au-delà de ce que les prix justifient.
Cette surestimation pousse à renoncer à des achats qui seraient pourtant soutenables, ou à sur-épargner par précaution. Le réflexe de restriction persiste même quand les prix se stabilisent.
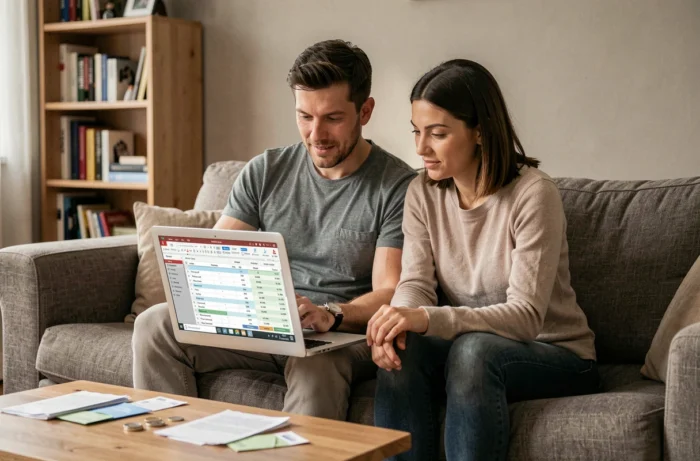
Avant de chercher des astuces, il vaut la peine de vérifier ses propres perceptions. Comparer le montant réel de ses courses sur trois mois avec le sentiment subjectif de hausse permet de recalibrer ses décisions. Des outils comme optibudget.fr facilitent ce suivi en catégorisant automatiquement les dépenses, ce qui rend le décalage visible.
Méthode de suivi des dépenses : choisir un cadre avant de couper
Suivre ses dépenses est un conseil répandu, mais c’est la méthode retenue qui conditionne la régularité du suivi et donc son utilité.
Le principe de catégorisation active
Classer ses dépenses en trois blocs suffit pour démarrer : charges fixes (loyer, assurances, abonnements), dépenses variables pilotables (alimentation, transport, loisirs) et dépenses exceptionnelles. Cette structure simple évite de se noyer dans des dizaines de sous-catégories.
Revoir ses dépenses une fois par semaine prend dix minutes et change la trajectoire du mois entier. Le piège classique consiste à faire un bilan en fin de mois, quand les dépassements sont déjà irréversibles.
Fichier, application ou enveloppes
Un tableur reste l’outil le plus flexible pour qui veut personnaliser ses catégories. Les applications de gestion de budget (Bankin, Linxo, Budgt) automatisent la collecte via la synchronisation bancaire. La méthode des enveloppes physiques, elle, convient aux profils qui dépensent moins quand l’argent est tangible.
Aucune méthode n’est universellement meilleure. Le critère de choix, c’est celui qui sera maintenu au-delà de la troisième semaine.
Dépenses fixes négociables : le levier le plus sous-estimé
Les charges fixes représentent souvent la part la plus lourde du budget, mais aussi la moins remise en question. L’assurance habitation, la mutuelle, l’abonnement internet ou le forfait mobile sont renégociables chaque année.
- Comparer les offres d’assurance auto et habitation via un comparateur en ligne permet d’identifier des écarts significatifs à garanties équivalentes, parfois plusieurs dizaines d’euros par mois.
- Appeler son opérateur télécom pour demander un alignement sur l’offre d’acquisition en cours fonctionne dans la majorité des cas, surtout en fin d’engagement.
- Regrouper ses contrats d’assurance chez un même assureur déclenche souvent une remise globale, à condition de vérifier que chaque garantie reste adaptée.
- Passer en revue ses prélèvements bancaires une fois par an révèle des abonnements oubliés (salle de sport, streaming, services d’essai jamais résiliés).
Les charges fixes sont le premier poste où économiser sans modifier son quotidien. Contrairement aux dépenses variables, leur réduction est automatique une fois actée.
Achats courants et alimentation : arbitrer sans se priver
Le pouvoir d’achat reste une préoccupation majeure pour les ménages français. Pour autant, réduire le budget alimentation ne signifie pas manger moins bien.
Planifier les repas avant les courses
Établir un menu hebdomadaire et en déduire une liste de courses élimine les achats non planifiés. C’est sur ces achats impulsifs que le budget alimentaire dérape le plus souvent.
Une liste de courses suivie à la lettre réduit le gaspillage alimentaire et les dépenses superflues. Le gaspillage représente un coût invisible mais régulier.
Produits bruts, saison et marques distributeur
Acheter des légumes de saison et des produits bruts (riz, légumineuses, farines) plutôt que des plats préparés fait baisser le ticket moyen de manière notable. Les marques distributeur offrent une qualité comparable aux marques nationales sur de nombreuses références, à prix sensiblement inférieur.
Épargne automatique : se payer en premier
43 % des Français parviennent à mettre de l’argent de côté, mais cette proportion recule. Le frein principal n’est pas le montant épargné, c’est le moment où l’épargne intervient dans le mois.
Le principe du virement automatique programmé le jour du salaire transforme l’épargne en charge fixe. Même un montant modeste, prélevé avant toute autre dépense, s’accumule sans effort de volonté.
Ce mécanisme fonctionne parce qu’il supprime la décision mensuelle. L’argent non vu sur le compte courant n’est pas dépensé. C’est un biais cognitif exploitable à son avantage : on adapte naturellement ses dépenses au solde disponible.
- Programmer le virement le lendemain du versement du salaire, pas en fin de mois quand le compte est au plus bas.
- Commencer par un montant qui ne crée aucune tension, puis l’augmenter progressivement tous les trimestres.
- Séparer l’épargne de précaution (accessible) de l’épargne projet (bloquée ou moins liquide) pour éviter de piocher dedans.
Les ménages estiment qu’il leur manquerait en moyenne 512 euros par mois pour vivre « correctement ». Ce chiffre traduit un ressenti, pas une fatalité. Structurer son budget autour de l’épargne automatique inverse la logique : on ne met pas de côté ce qui reste, on dépense ce qui reste après avoir épargné.
La gestion de budget n’a pas besoin d’être complexe pour être efficace. Un suivi hebdomadaire, des charges fixes renégociées une fois par an, une liste de courses respectée et un virement automatique le jour du salaire couvrent l’essentiel du terrain.